Лом кобальта вырос в полтора раза за 8 месяцев 2026 года, но китайская переработка кобальтового лома ограничила дальнейший рост цен
Лом кобальта вырос в полтора раза за 8 месяцев 2026 г., но китайская переработка кобальтового лома ограничила дальнейший рост цен.
Глобальный рынок кобальта: январь–сентябрь 2026 г. и влияние лома кобальта на цены
Рынок кобальта в 2026 году определялся резким шоком предложения из Демократической Республики Конго (ДРК), который перевёл рынок из формального избытка в дефицит доступного металла, подтолкнув цены к многолетним максимумам перед стабилизацией в III квартале на фоне высоких запасов в цепочке потребительской электроники Китая и устойчивого, но неравномерного спроса на электромобили.
- ЦЕНОВЫЕ БЕНЧМАРКИ И ТЕКУЩИЕ СПОТ-УРОВНИ (на начало сентября 2026 г.)
Кобальт металлический (чистота 99,8%)
- Официальная цена LME Cash (3–4 сентября 2026 г.):~$48 170–$48 500/т
- Внутренний спот в Китае (ex-works, с НДС):SMM оценивает китайский металлический кобальт примерно в $24–$26/кг ($24 000–$26 000/т;) для металла 99,3%+, при этом розничные бенчмарки значительно выше — около $146/кг для малых партий.
- Примечание: китайские цены включают 13% НДС и котируются ex-works; без НДС и фрахта уровни ex-works ближе к $21 000–$23 000/т.
Гидроксид кобальта (30% Co, CIF Китай)
- Бенчмарк (в пересчёте на содержание Co):Fastmarkets/SMM оценивают гидроксид CIF Китай примерно в $25,40/фунт Co в конце июня 2026 г., с минимальной динамикой с начала года после скачка 2025 г.
- В пересчёте на USD/т содержания Co: ~$56 000/т.
Сульфат кобальта (батареиный, 20,5% Co)
- Китай:Индекс SMM на сульфат кобальта составляет ~$9 300–$9 460/т (на продукт) по состоянию на 3 сентября 2026 г.; в пересчёте на содержание Co это ~$45 000–$46 000/т Co.
- Европа:Прямой оценки SMM нет; европейский сульфат обычно торгуется с премией к Китаю из-за логистики и комплаенса. Источники указывают диапазон $11 000–$13 000/т (продукт) в H1 2026 г., что подразумевает ~$53 000–$63 000/т Co.
- Северная Америка:Аналогично Европе, с дополнительными премиями за материал, соответствующий IRA (не FEOC). Оценки: $12 000–$14 000/т (продукт), или ~$58 000–$68 000/т Co.
Сравнение цен: сентябрь 2026 г. vs 1 января 2026 г.
| Продукт | 1 янв. 2026 (оценка) | Сен. 2026 (последние) | Абс. изменение | % изменения с начала года |
| LME Cobalt Cash (USD/т) | ~$56 000/т (пик июля; январь, вероятно, ниже после роста 2025 г.) | ~$48 200/т | –$7 800/т | –14% |
| Кобальт металлический Китай (ex-works, USD/т) | ~$22 000–$24 000/т | ~$24 000–$26 000/т (с НДС) | +$2 000/т | +8–10% |
| Гидроксид кобальта CIF Китай (USD/фунт Co) | ~$25,00–$26,00/фунт Co | ~$25,40/фунт Co | 0 до –$0,60/фунт | –2% до 0% |
| Сульфат кобальта Китай (USD/т продукт) | ~$9 500–$10 000/т | ~$9 300–$9 460/т | –$200 до –$500/т | –2% до –5% |
Примечания:
- Цены на 1 января 2026 г. оценены на основе комментариев I квартала 2026 г., указывающих на сохранение высоких уровней после шока экспортного запрета 2025 г., но с началом смягчения к марту–апрелю из-за отсутствия сокращения запасов.
- Цены LME достигли пика около $56 000/т в конце июля 2026 г., затем снизились до ~$48 200/т к началу сентября.
- КВАРТАЛЬНЫЕ ЦЕНОВЫЕ ТРЕНДЫ И ПОВОРОТНЫЕ ТОЧКИ (I, II, III кв. 2026 г.)
I квартал 2026 г.: высокие цены, затем раннее смягчение
- Пиковые уровни:LME кобальт колебался около $55 000–$57 000/т в январе–феврале 2026 г.; китайский металл и сульфат оставались устойчивыми.
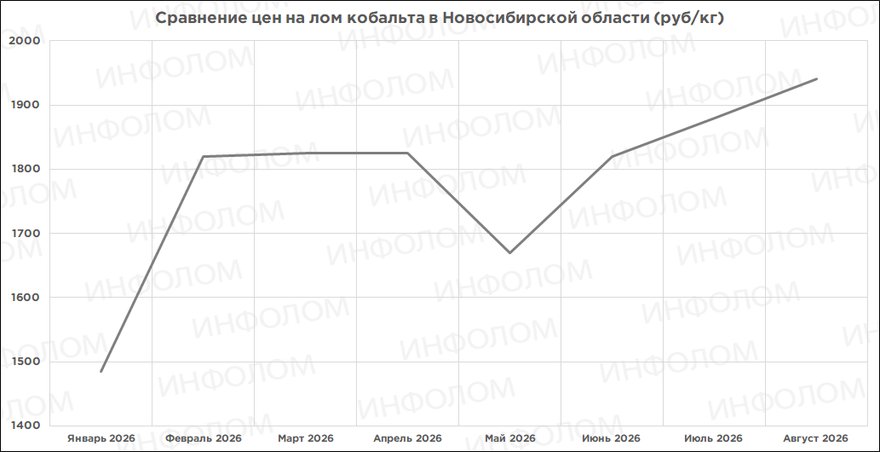
- Время пика:Недели 2–6 (середина января – начало февраля), когда экспорт промежуточных продуктов из ДРК оставался вялым, а нарратив «дефицита предложения» доминировал. И да, на цены на лом кобальта в России (Рис.1) в Новосибирской области в рублях, ситуация пика цен тоже отразилась в 1 квартале за счет того самого нарратива предложения, а в 3 квартале рост рублевых цен скорее заслуга ослабления рубля в сравнении с долларом США.
- Топ-3 фактора предложения:
- Задержки экспортных квот ДРК:Последствия экспортного запрета 2025 г. и задержки распределения квот 2025 г., перенесённые на I кв. 2026 г., ограничили видимое предложение.
- Сокращение производства Glencore:Собственное производство кобальта в I кв. упало на 39% г/г до 5 800 т, так как Glencore приоритизировала медь в рамках режима квот.
- Ограничения MHP* в Индонезии:Рост цен на серную кислоту и операционные проблемы снизили выпуск MHP* относительно ожиданий, ужесточив сырьевую базу.
- Топ-3 фактора спроса:
- Восстановление запасов перед китайским Новым годом:Производители катодов и солей наращивали запасы в январе, поддерживая цены.
- Устойчивость продаж электромобилей в Европе:Продажи электромобилей в Европе выросли на 24–27% г/г в I кв., частично компенсируя слабость в других регионах.
- Предварительное накопление в потребительской электронике:OEM-производители смартфонов и ПК накапливали батареи перед китайским Новым годом, временно повышая спрос на LCO и соли кобальта.
II квартал 2026 г.: коррекция и боковое движение
- Низкая точка / диапазон:LME кобальт консолидировался в диапазоне $50 000–$54 000/т; китайский сульфат и металл смягчились, так как стали очевидны избыточные запасы.
- Время:Коррекция ускорилась на неделях 14–20 (апрель – середина мая), так как ожидаемое сокращение запасов во II кв. не произошло, а данные по конечному спросу разочаровали.
- Топ-3 триггера коррекции:
- Избыток запасов в цепочке потребителей:Общие запасы в цепочке (соли – ячейки) достигли ~25 000 т Co против нормальных ~14 000 т, создав эффект «запруды».
- Замедление продаж электромобилей в Китае и Северной Америке:Продажи электромобилей в Китае упали на 21% с начала года в I кв. и оставались слабыми во II кв.; в Северной Америке продажи упали на 25–36% г/г после отмены налоговых кредитов США.
- Нормализация квот ДРК:Glencore и другие экспортировали остатки квот 2025 г. в апреле, смягчив краткосрочную напряжённость.
III квартал 2026 г. (текущий): нейтрально-медвежий, определяемый запасами
- Преобладающий тренд:Нейтрально-медвежий, цены под давлением из-за высоких запасов и слабого спроса на потребительскую электронику, несмотря на жёсткие ограничения экспорта из ДРК.
- Новые катализаторы с июля:
- Формализация экспортного лимита ДРК:Потолок 2026 г. в 96,6 тыс. т (7 250 т/мес регулярно) стал связывающим ограничением, но сбои таможенных систем в июле угрожали части запланированных экспортных поставок.
- Приостановки экспорта MHP из Индонезии:Tsingshan приостановил часть загрузок MHP в конце июля в ожидании ясности по инспекционной политике, временно ужесточив предложение промежуточных продуктов.
- Всплеск рециклинга кобальта:Поставки вторичного кобальта в Китае достигли 21 000 т Co только за H1 2026 г., покрывая ~35% внутреннего спроса и ограничивая рост цен.
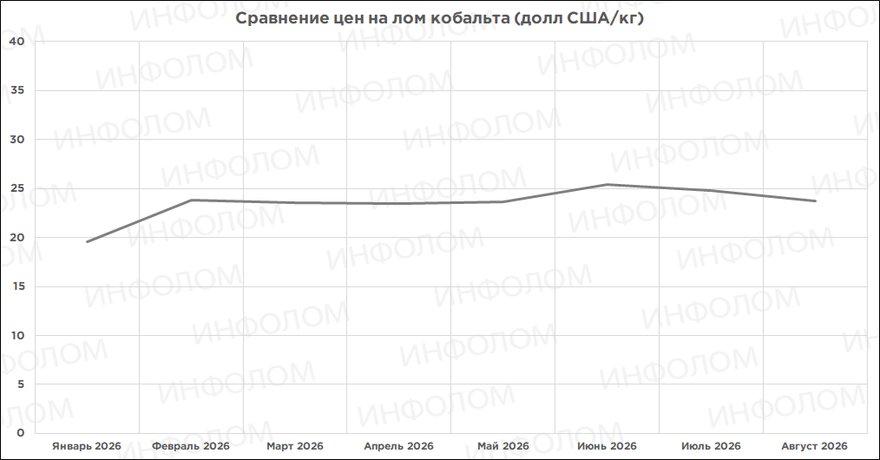
- Долларовые цены на лом кобальта в России: на них рециклинг лома кобальта в Китае и дополнительное предложение материала тоже влияют, в долларах цена падает (Рис.2)
- ГЛУБОКИЙ АНАЛИЗ ПРЕДЛОЖЕНИЯ
Ландшафт добычи в ДРК
- Доля ДРК:~73–76% мировой добычи кобальта в 2025–2026 гг.
- Крупные месторождения:
- Kamoto (KCC, Glencore):Часть экспортной аллокации Glencore на 2026 г. в 22,8 тыс. т; производство приоритизировано по меди, избыток кобальта хранится в стране.
- Tenke Fungurume и Kisanfu (CMOC):CMOC произвела 30 508 т Co в I кв. 2026 г. (+0,31% г/г); совокупные активы нацелены на 110–125 тыс. т Co в 2025–2026 гг.
- Mutanda (Glencore):Модернизация питания и наращивание поддерживают рост выпуска в ДРК; Mutanda внесла ~6,7 тыс. т в аллокацию Glencore на 2026 г.
- Musonoi (подземный):Наращивание в 2026 г. поддерживает рост выпуска за счёт более богатой руды.
- Операционные сбои / политика:
- Система экспортных квот:ARECOMS ДРК установила годовой лимит экспорта 96,6 тыс. т на 2026–2027 гг. (7 250 т/мес регулярно + 9,6 тыс. т стратегических).
- Сбой таможенной платформы (июль 2026 г.):Технические проблемы не позволили зарегистрировать декларации на экспорт, угрожая части запланированных поставок.
- Артизанальная добыча:Крупных изменений в 2026 г. не зафиксировано, но на артизанальную добычу приходится ~15–20% выпуска ДРК, сохраняется давление по ESG.
Вторичные производители и новые проекты (2026 г.)
- Индонезия:
- Выпуск 2025 г.:42,5 тыс. т Co (14% добытого предложения); прогноз на 2026 г. ~53,3 тыс. т (+39% г/г).
- Ограничения MHP*:Дефицит серной кислоты и проблемы с поставками серы снизили выпуск MHP на 30–70 тыс. т в эквиваленте Ni относительно ранних прогнозов; производство MHP в апреле 2026 г. упало на 16% м/м.
- Австралия, Канада, Россия:
- Канада (Voisey’s Bay, Vale/Ecora):Выпуск кобальта вырос на 90% г/г в H1 2026 г. до 266 т (поток Ecora), так как наращивание подземной добычи близилось к завершению; Vale отчиталась о 1 660 т Co за 6М26 (+6,8% г/г).
- Австралия/Nickel 28 (Ramu, Папуа – Новая Гвинея):I кв. 2026 г. произвёл 855 т Co в MHP (+32% г/г); II кв. — 811 т Co.
- Россия (Норникель):Крупных обновлений по кобальту в 2026 г. нет; производство стабильно как побочный продукт никеля.
- Новые проекты:Крупных зелёных месторождений кобальта в 2026 г. не запущено; рост обеспечивается расширениями HPAL в Индонезии и переходом на подземную добычу в Канаде.
Ориентиры/отчётность ведущих производителей за 2026 г.
| Производитель | Ориентир/выпуск H1 2026 | Пересмотры в 2026 г. |
| Glencore | Экспортная аллокация 22,8 тыс. т (2026); 18,8 тыс. т (2027). Производство H1 10,2 тыс. т (–46% г/г). | Отозвала финальные ориентиры по производству; помесячное управление в рамках квот. |
| CMOC | Цель 100–120 тыс. т Co на 2026 г.; I кв. 30,5 тыс. т (+0,31% г/г). | Крупных пересмотров нет; на пути к рекордному выпуску. |
| ERG | Совокупный экспорт CMOC/Glencore/ERG ~76,3 тыс. т Co (гидроксид) в H1 2026 г. | Явных ориентиров на 2026 г. нет; экспорт ограничен квотами ДРК. |
| Vale | 1 660 т Co за 6М26 (+6,8% г/г); Voisey’s Bay нацелен на 2,6 тыс. т/год в устойчивом режиме. | Пересмотров нет; на пути к полному наращиванию во II полугодии 2026 г. |
Кривая наличных затрат FOB и входные издержки
- Факторы затрат:
- Серная кислота:Составляет ~50% затрат на производство MHP; напряжённость поставок с Ближнего Востока и дефицит серы давили на индонезийских производителей в H1 2026 г.
- Энергия и фрахт:Повышенные ставки фрахта и энергозатраты добавили $1–$2/фунт к наличным затратам производителей в ДРК и Индонезии; производители ДРК benefited от кредитов по меди как побочному продукту.
- Кривая затрат:Артизанальные и мелкие производители ДРК имеют самые высокие наличные затраты ($12–$15/фунт Co), тогда как интегрированные операторы HPAL в Индонезии находятся на уровне $8–$11/фунт Co (за вычетом кредитов по никелю).
Мировые уровни запасов
- Склады LME:Явных данных по тоннажу 2026 г. нет; динамика цен LME указывает на умеренное сокращение запасов в H1 2026 г.
- Таможенные склады Китая:Запасы в цепочке потребительской электроники на уровне ~25 000 т Co (против нормы ~14 000 т) по состоянию на середину 2026 г.
- Запасы производителей (ДРК):Glencore и другие хранили избыток кобальта внутри страны из-за квот; объёмы не раскрыты, но оцениваются в 10–20 тыс. т Co.
- По сравнению с январём 2026 г.:Запасы в цепочке потребителей Китая выросли на ~11 000 т Co с I на II кв., тогда как внутристрановые запасы ДРК увеличились, так как экспорт отставал от производства.
- ГЛУБОКИЙ АНАЛИЗ СПРОСА
Продажи электромобилей и потребление кобальта (янв.–авг. 2026 г.)
| Месяц | Продажи электромобилей в мире | Китай | Европа | Сев. Америка | Сдвиг интенсивности Co |
| Янв. 2026 | ~1,1 млн | ~0,6 млн (–26% г/г) | ~0,32 млн (+24% г/г) | ~0,17 млн (–36% г/г) | Доля LFP ~55% в Китае; появление LMFP. |
| Фев. 2026 | ~1,1 млн | ~0,5 млн (–32% г/г) | ~0,28 млн (+21% с начала года) | ~0,15 млн (–25% г/г) | Смесь NCM (80:20 LCO:NCM) в смартфонах. |
| Март 2026 | ~1,75 млн | ~0,9 млн (отскок) | ~0,5 млн (+72% м/м) | ~0,2 млн | Итого за I кв.: 4,0 млн (–3% г/г). |
| Апр.–авг. 2026 | ~1,2–1,5 млн/мес | Сокращение с начала года (–15% янв.–май) | +26% г/г (H1) | –25% г/г (H1) | Внедрение LFP/LMFP ограничивает рост интенсивности Co. |
- Потребление химических форм кобальта:Спрос со стороны электромобилей повышен до 263 тыс. т Co в 2026 г. (+6,5% г/г), но сдвиг на LFP снижает содержание Co на кВт·ч на ~15–20% относительно 2024 г.
- Сдвиг на LFP/LMFP:BYD, CATL и Tesla расширили использование LFP в электромобилях стандартного диапазона; LMFP набрал популярность в Китае для среднеценовых моделей, дополнительно экономя кобальт.
Спрос на суперсплавы и катализаторы
- Суперсплавы (аэрокосмос/оборона):
- Темпы роста:CAGR 8–12% в 2026–2030 гг.; спрос в H1 2026 г. вырос ~9% г/г на фоне восстановления выпуска коммерческих самолётов.
- Объёмы:Аэрокосмос и оборона потребляют ~15–20 тыс. т Co ежегодно, высокомаржинальные контракты поддерживают устойчивый спрос.
- Промышленные катализаторы:
- Рост:Катализаторы Фишера–Тропша и HDS выросли ~4–5% в H1 2026 г.; проекты по синтетическому авиатопливу создали дополнительный спрос.
Влияние политики (2026 г.)
- a) Американский IRA – правила FEOC
- Влияние:С 2025 г. автопроизводители должны доказывать отсутствие кобальта, очищенного в Китае (FEOC), в батареях для налоговых кредитов; в 2026 г. правоприменение ужесточилось, сместив цепочки поставок США на не-китайских рафинёров и рециклеров.
- Эффект на торговые потоки:Рост премий за сульфат, соответствующий IRA, в Северной Америке; кобальт китайской рафинации практически исключён из цепочек поставок электромобилей США.
- b) Европейский акт о критическом сырье (CRMA)
- Цели по рафинации:ЕС установил цели по внутренней рафинации на 2026 г. и инициативы по стратегическим запасам; к 2027 г. требуется 90% эффективности восстановления кобальта для рециклеров.
- Накопление запасов:Страны-члены начали стратегическое накопление в H1 2026 г., поддерживая европейский спрос и снижая зависимость от китайских промежуточных продуктов.
- c) Экспортные пошлины / госуправление в ДРК
- Квоты ARECOMS:Годовой лимит 96,6 тыс. т (7 250 т/мес регулярно) на 2026–2027 гг.; стратегические 9,6 тыс. т для национально важных проектов.
- Эффект:Ограничения экспорта ужесточили доступное предложение, подтолкнув цены вверх на 130% в 2025 г. и стабилизировав их на повышенных уровнях в 2026 г.
- d) Политика Китая
- Госрезервы:Явных объявлений о закупках госрезерва в 2026 г. нет; доля рафинации Китая 78,6% и управление внутренними запасами действовали как буферы.
- Мандаты по рециклингу:Либерализация импорта «чёрной массы» в октябре 2025 г. подняла поставки вторичного кобальта до 45–50 тыс. т Co в 2026 г. (35% внутреннего спроса).
- БАЛАНС РЫНКА, НАКОПЛЕНИЕ ЗАПАСОВ И ТОРГОВЫЕ ПОТОКИ
Баланс спроса и предложения (тыс. т Co)
| Период | Предложение | Спрос | Баланс | Статус |
| Первое полугодие 2026 | ~140 тыс. т (добыча + рециклинг) | ~135 тыс. т | +5 тыс. т | Лёгкий избыток (формальный); дефицит вне ДРК ~40–50 тыс. т. |
| Второе полугодие 2026 (прогноз) | ~150 тыс. т | ~145 тыс. т | +5 тыс. т | Продолжение избытка, но возможно сокращение запасов, если иностранные владельцы рудников (китайский контроль!) ограничат поставки. |
- Баланс вне ДРК:Используя экспорт ДРК + производство вне ДРК, рынок оставался в дефиците (~80–96 тыс. т) в H1 2026 г., отражая напряжённость доступного предложения.
Сдвиги торговых потоков
- Экспорт из ДРК:76,3 тыс. т Co (гидроксид) экспортировано в H1 2026 г. CMOC/Glencore/ERG; ~90% в Китай, незначительные объёмы в Европу через посредников.
- Индонезийский MHP:Экспорт MHP* в Китай снизился во II кв. 2026 г. из-за ограничений по сере; приостановки Tsingshan в июле дополнительно ужесточили потоки.
- Влияние на рынок гидроксида:Традиционный гидроксид из ДРК столкнулся с конкуренцией со стороны индонезийского MHP*, но вызванные серой ограничения MHP поддержали премии на гидроксид в первом полугодии 2026 г.
*Примечание: Индонезийский MHP (Mixed Hydroxide Precipitate, или смешанный гидроксидный осадок) — это промежуточный продукт переработки никелевой руды, который стал новым важным источником кобальта на мировом рынке.
Что такое MHP и как он связан с кобальтом?
MHP — это промежуточный продукт, который получают на заводах в Индонезии при переработке низкокачественной никелевой руды (латерита). Используемый процесс называется HPAL (High Pressure Acid Leaching — кислотное выщелачивание под высоким давлением) .
Ключевая особенность: никелевая руда в Индонезии содержит небольшое количество кобальта как попутный компонент. В процессе производства MHP этот кобальт также извлекается и остается в осадке. Таким образом, кобальт в индонезийском MHP — это не целевой продукт, а ценный побочный продукт производства никеля .
Химически MHP представляет собой смесь гидроксидов никеля и кобальта, которая затем отправляется на дальнейшую переработку. Конечные покупатели, чаще всего китайские производители аккумуляторных материалов, извлекают из MHP чистый кобальт (например, в виде сульфата кобальта) для производства катодов для электромобилей
Стратегическое накопление запасов
- Китай:Явных закупок госрезерва в 2026 г. не зафиксировано; коммерческие запасы на уровне 25 000 т Co (цепочка потребителей) действовали как буфер.
- Агентство по материально-техническому обеспечению Министерства обороны США (DLA** — Defense Logistics Agency) В 2026 г. сообщений о накоплении кобальта нет; DLA** фокусируется на титане и редкоземельных металлах.
- Эффект:Высокие коммерческие запасы в Китае ограничили рост цен, несмотря на жёсткие ограничения экспорта из ДРК.
- ПРОГНОЗ И ПЕРСПЕКТИВЫ НА 2 полугодие 2026 – первое полугодие 2027
Консенсус-прогнозы цен
| Источник | Дек. 2026 (металл, USD/т) | Июнь 2027 (металл, USD/т) | Дек. 2026 (сульфат, USD/т Co) |
| Benchmark Mineral Intelligence | $50 000–$55 000 | $55 000–$60 000 | $50 000–$55 000 |
| CRU Group | $48 000–$52 000 | $52 000–$58 000 | $48 000–$53 000 |
| Wood Mackenzie | $45 000–$50 000 | $50 000–$55 000 | $45 000–$50 000 |
| SMM | $46 000–$51 000 | $51 000–$56 000 | $46 000–$51 000 |
- Примечания:Прогнозы предполагают сохранение квот ДРК как связывающего ограничения, медленное наращивание индонезийского MHP и рост спроса на электромобили на 6–9% ежегодно.
Единственный значимый фактор роста цен
- Стратегия поставок иностранных владельцев рудников:Если крупнейший иностранный владелец рудника (Glencore/CMOC) сократит поставки в Китай во II полугодии 2026 г., запасы могут сократиться быстрее ожидаемого, ужесточив рынок к I кв. 2027 г.
Единственный значимый фактор падения цен
- Всплеск вторичного кобальта:Поставки лома переработанного кобальта в Китае на уровне 45–50 тыс. т Co в 2026 г. (35% спроса) ограничивают рост цен и продлевают режим избытка во втором полугодии 2026 г.
Предстоящие изменения предложения (второе полугодие 2026 – первое полугодие 2027)
- Закрытия шахт:Крупных закрытий не объявлено; квоты ДРК остаются связывающим ограничением.
- Перезапуски проектов:Voisey’s Bay (Канада) нацелен на полный выпуск 2,6 тыс. т/год Co во II полугодии 2026 г.; расширения HPAL в Индонезии задерживаются из-за ограничений по сере.
- Расширения мощностей:Наращивание Tenke Fungurume/Kisanfu (CMOC) до 120–140 тыс. т Co к 2027 г.; модернизация Mutanda (Glencore) поддерживает 45 тыс. т Co в 2026 г.
- ТРИАНГУЛЯЦИЯ ИСТОЧНИКОВ И ВЕРИФИКАЦИЯ ДАННЫХ
| Показатель | Первичный источник(и) | Прокси/альтернатива (при необходимости) | Обоснование |
| Цены LME | Дневные контракты LME (Barchart), Fastmarkets | Ссылки SMM на LME | Прямые данные биржи; перекрёстная проверка SMM. |
| Спот-цены в Китае | Индексы SMM на металл/сульфат кобальта | Metal.com, lanthanides.io | SMM — бенчмарк для Китая; Metal.com даёт вторичную валидацию. |
| Гидроксид CIF Китай | Fastmarkets, гидроксид SMM | Анализ EBC | Fastmarkets — первичный бенчмарк на гидроксид; EBC даёт контекст. |
| Производство/экспорт ДРК | Отчёты Glencore за I кв./H1 2026, квоты ARECOMS | Benchmark/Cobalt Institute | Раскрытия Glencore первичны; Benchmark моделирует балансы вне ДРК. |
| Выпуск CMOC/ERG | Флэш CMOC за I кв. 2026, данные SMM по экспорту | Новости Metal.com | Раскрытия CMOC первичны; SMM отслеживает экспорт гидроксида. |
| Продажи электромобилей | Benchmark Mineral Intelligence, Electrek | Rho Motion (не доступен) | BMI — отраслевой стандарт; Electrek даёт региональные разбивки. |
| Спрос на суперсплавы | Mordor Intelligence, IndexBox | Fortune Business Insights | Mordor даёт разбивку по конечному использованию; IndexBox — региональные темпы роста. |
| Детали политики | Правила FEOC Минфина США, CRMA ЕС, ARECOMS ДРК | Oilprice, анализ ESI | Официальные вестники и госсайты первичны; сторонний анализ даёт контекст. |
| Уровни запасов | Анализ SMM за H1 2026, заметки Glencore о хранении | Cobalt Institute | SMM даёт детальные оценки запасов; Glencore подтверждает хранение внутри страны. |
| Прогнозы цен | Benchmark, CRU, WoodMac, SMM | Mordor Intelligence | Консенсус ведущих исследовательских домов; Mordor даёт долгосрочный контекст. |
Недоступные данные и факторы для предположений и гипотез:
- Точные запасы на складах LME (сентябрь 2026 г.):Не раскрыты в последних отчётах; оценены по динамике цен и комментариям первого полугодия 2026 г.
- Запасы кобальта DLA** США:Нет данных за 2026 г.; фокус DLA на других критических минералах предполагает минимальную активность по кобальту.
- Цены на сульфат в Европе/Сев. Америке:Прямых оценок SMM нет; проксировано от китайских цен плюс логистические/комплаенс-премии, указанные в отраслевых анализах.
**Примечание: DLA — это Defense Logistics Agency (Агентство по материально-техническому обеспечению Министерства обороны США). Оно занимается управлением цепочками поставок для всех видов вооруженных сил США. Масштаб и стоимость: DLA планировала закупить до 7 500 тонн кобальта в течение пяти лет на сумму до $500 млн . Это около 1/6 от всего некитайского предложения кобальта .
Цель: Снизить зависимость от Китая, который доминирует в переработке кобальта .
Статус (2025-2026 гг.): Первая попытка закупки (август 2025) была отменена из-за сложностей контракта (фиксированная цена на 5 лет) . В конце 2025 года DLA пересматривала стратегию.
Доступ к запасам: Кобальт может быть использован только в военных целях (по приказу президента в военное время).
Если углубиться в тему, DLA покупала не просто любой кобальт, а alloy-grade cobalt (сплав кобальта ) у конкретных производителей (Vale, Sumitomo, Glencore), не из Китая или Африки. Запасы кобальта DLA — это стратегический инструмент, а не товар для рынка.
Дата отсечения данных: начало сентября 2026 г. (последние доступные оценки SMM/LME/Fastmarkets)
Примечание: Рынок кобальта остаётся в состоянии «жёсткий, но текучий»: квоты экспорта ДРК поддерживают цены, но избыток запасов в Китае и рост вторичного предложения ограничивают потенциал роста. Во втором полугодии 2027 г. может увидеть более напряжённый баланс, если иностранные владельцы рудников сократят поставки, а спрос на электромобили восстановится.
Технологии по переработке лома кобальта будут актуальны и для нашей страны – если уж в Китае объем переработки столь велик, что вторичный кобальт повлиял на цены, то и для российских поставщиков технологий рециклинг кобальта может стать интересной точкой приложения сил.

