Индийская «ломовая стратегия» — сравнение цен с российскими и перспективы поставок из России
Международная торговля металлоломом была потрясена некоторое время назад новостью из ЕС – планируется прекратить продажи лома из ЕС в Индию!
Так ли это? Разберем подробнее решение Еврокомиссии и будущие последствия.
Регламент и сроки
Основным документом является Регламент ЕС 2024/1157 о перевозках отходов. Он вступил в силу в мае 2024 года, а основные положения начали применяться с 21 мая 2026 года. Однако решающая дата для экспорта отходов в страны, не входящие в ОЭСР, — 21 мая 2027 года.
С этой даты экспорт отдельных видов неопасных отходов для восстановления в страны вне ОЭСР в целом будет запрещён, если страна назначения не включена в специальный перечень Еврокомиссии.
18 сентября 2026 года Еврокомиссия опубликовала проект перечня стран, которым может быть разрешён импорт отходов ЕС. Комиссия указала, что в качестве общего принципа с 21 мая 2027 года ЕС прекратит экспорт отходов в страны, не входящие в ОЭСР.
По информации Reuters, Индия может войти в число стран, которым будет запрещён импорт металлических отходов ЕС. Согласно сообщениям, Индия, Таиланд и Малайзия не подтвердили соответствие экологическим критериям, необходимым для продолжения импорта металлического лома.
Перечень Еврокомиссии в сентябре 2026 года являлся проектом и требовал дальнейшего согласования. Окончательный список разрешённых стран ожидался к концу 2026 года, а экспорт в страны, не включённые в него, должен быть запрещён с 21 мая 2027 года.
То есть пока не решили, запретить ли экспорт лома в Индию из ЕС или нет. Но – такое возможно с 21 мая 2027 года.
Значимо ли это для Индии?
Структура индийской металлургии делает механизм спроса на черный лом более сложным, чем например в России.
| Технологический маршрут | Основные металлические компоненты | Значение для спроса на лом |
| Интегрированный кислородно-
конвертерный |
Железная руда, агломерат/окатыши, кокс, чугун | В основном потребляет железную руду; лом используется ограниченно |
| Электрометаллургия | Лом, ГБЖ, чугун | Смешанная шихта; спрос на лом растёт вместе с мощностями электрометаллургов |
| Индукционная печь | ГБЖ, лом, чугун | Высокая гибкость, но ГБЖ часто является основным компонентом |
По анализу BigMint металлическая шихта в 2025 включала:
- в электрометаллургии — около 53% жидкого чугуна, 37% ГБЖ и 10% лома;
- в индукционных печах — около 59% ГБЖ, 37% лома и 4% чугуна;
- из примерно 34 млн т внутреннего лома около 25 млн т потреблялось индукционными печами, 5 млн т — кислородно-конвертерные производства, ещё 4 млн т — электрометаллурги.
По другой отраслевой оценке, в Индии на кислородно-конвертерную технологию приходится около 43% производства стали, на электрометаллургов — 22%, а на индукционные печи — около 35%.
Таким образом, индукционные печи действительно являются крупнейшим прямым потребителем внутреннего лома. Но их основная альтернатива — не обязательно импортный аналог 2А ГОСТ — HMS 1, а ГБЖ. При повышении стоимости или снижении доступности импортного лома предприятия могут увеличить долю губчатого железа, внутреннего лома или чугуна.
Рост производства ГБЖ особенно важен. BigMint отмечал, что потребление губчатого железа увеличивалось благодаря доступности и конкурентоспособным ценам, одновременно с ростом использования внутреннего лома.
Баланс лома и железной руды в Индии
Чёрный лом
| Показатель | 2025 год | 2026 год |
| Импорт чёрного лома | Около 8,2 млн т | Около 6,82–7,7 млн т, в зависимости от источника |
| Внутреннее образование лома | Около 30,9 млн т | Примерно 32–36 млн т |
| Потребление лома | ~ 41 млн т | ~ 41 млн т |
| Импорт в 1-м полугодии | 4,22 млн т, +4% год к году | |
| Внутреннее потребление в 1-м полугодии | 15,5 млн т, +23% год к году |
По оценке BigMint, импорт чёрного лома в Индию в 2025 календарном году составил 8,2 млн т, против 8,5 млн т в 2024 году. Внутреннее образование лома выросло до 30,9 млн т. Общий объём потребления оценивался в 45–46 млн т.
В FY2025/26 SteelOrbis сообщал о снижении импорта примерно на 20%, до 6,82 млн т, при росте внутреннего образования лома на 22%, до 32 млн т. В других материалах, основанных на данных индийских государственных органов, фигурирует импорт около 7,7 млн т и внутреннее образование около 28 млн т. Различия объясняются разными периодами, источниками и методикой подсчёта.
По данным BigMint, импорт в первом полугодии FY2025/26 составил 4,22 млн т, увеличившись на 4% год к году. Внутреннее потребление лома росло значительно быстрее — до 15,5 млн т, или на 23%. При этом поставки из ЕС-27 сократились на 21%, до 0,39 млн т, из США выросли на 12%, до 0,80 млн т, а из Японии увеличились на 384%, до 0,17 млн т.
Эти данные указывают скорее на замещение отдельных импортных потоков и рост внутреннего предложения лома чермета, чем на простой импортный дефицит.
Железная руда для Индии
Импорт железной руды в Индию действительно существенно вырос:
- В 2025 календарном году импорт предварительно оценивался в 12,2 млн т — это максимум с 2018 года.
- В FY2025/26 импорт мог составить 12–14 млн т, более чем вдвое превысив показатель предыдущего года.
- Другая оценка давала 12,35 млн т, что также стало максимумом примерно за семь лет.
- В январе–мае 2026 года импорт железной руды и окатышей составил около 4,8 млн т, почти на 50% больше, чем годом ранее. На железную руду приходилось около 4,28 млн т.
Основной причиной был не общий дефицит железной руды, а нехватка или удорожание подходящего высококачественного сырья с низким содержанием примесей, необходимого прежде всего крупным интегрированным производителям. Поставки шли, в частности, из Бразилии, Омана, Южной Африки и стран Ближнего Востока.
Предположение о росте спроса интегрированных производителей на железную руду в значительной степени подтверждается. Однако причиной были дефицит высококачественного сырья, региональные ограничения предложения и расширение производства стали, а не будущие ограничения ЕС на экспорт лома.
Снижение экспорта лома из США
Доступные данные
| Период | Экспорт чёрного лома из США | Оценка |
| 2024 год | 13,88 млн т | Оценка по таможенной статистике |
| 2025 год | около 11,67 млн т | Примерно на 15,9% ниже 2024 года |
| 2025 год | 12,1 млн т | Оценка BigMint |
| Январь–май 2026 года | 5,23 млн т | В целом стабильно год к году |
| Июль 2026 года | 1,00–1,07 млн т | На 6–7% выше год к году |
Argus оценил экспорт лома из США в 2025 году в 11,67 млн т, против 13,88 млн т в 2024 году. Снижение объяснялось более высоким внутренним спросом со стороны американских металлургических предприятий и тарифной защитой внутреннего рынка.
По оценке BigMint, экспорт США в 2025 году составил 12,1 млн т, сократившись на 16% по сравнению с 14,5 млн т в 2024 году. Разница между оценками связана с методологией и охватом статистики.
Иными словами, очень малый шанс на рост физических объемов экспорта из США в Индию, зато на снижение таковых шанс есть: на последней конференции переработчиков лома в США было отмечено, что внутренний спрос на электросталь в США переориентирует потоки американского лома на внутреннее потребление.
Итак, по аналитике выше мы видим, что треть поставки металла в Индии – это поставки от небольших производителей – владельцев индукционных печей. Они могут увеличивать долю местного ГБЖ, но по технологии им нужен качественный тяжелый лом и это – движущая сила импорта. Другой полюс силы индийской металлургии – это международные компании – владельцы интегрированных заводов. Для наивысшего прироста производительности в момент высокого спроса на сталь в Индии им нужна импортная руда с высоким содержанием железа. В Индии и своя такая есть – но у нее, как правило, уже есть хозяева, а остальным требуется импорт для подшихтовки. И – это не российский импорт руды, но напротив в основном из недружественных России стран.
Можно ли законодательно ограничить производство в индукционных печах, как в Китае? Это маловероятно – Индия это крупнейшая демократия мира, и на уровне региональной политики разоренные владельцы микрозаводов очень быстро могут стать основой мощного социального протеста. Так что владельцы индукционных печей останутся при деле на стальном рынке Индии, и тяжелый лом таки нужен для крупнейшей демократии.
Если взять владельцев таких заводов, то у них не самый широкий ассортимент, и это шанс для российского экспорта металлопродукции. Если предложить схему, при которой владельцам таких заводов привозят одновременно лом, который им нужен, и продукцию с высокой добавленной стоимостью, которую они не производят, но – могут продать на индийском рынке вместе со своей арматурой рядового типа, то таки предприниматели потенциально станут союзниками российских экспортеров. Ситуативно, возможные ограничения экспорта лома из ЕС развернут мысли и идеи индийских малых производств и локальных сетей торговцев к поставщикам из России.
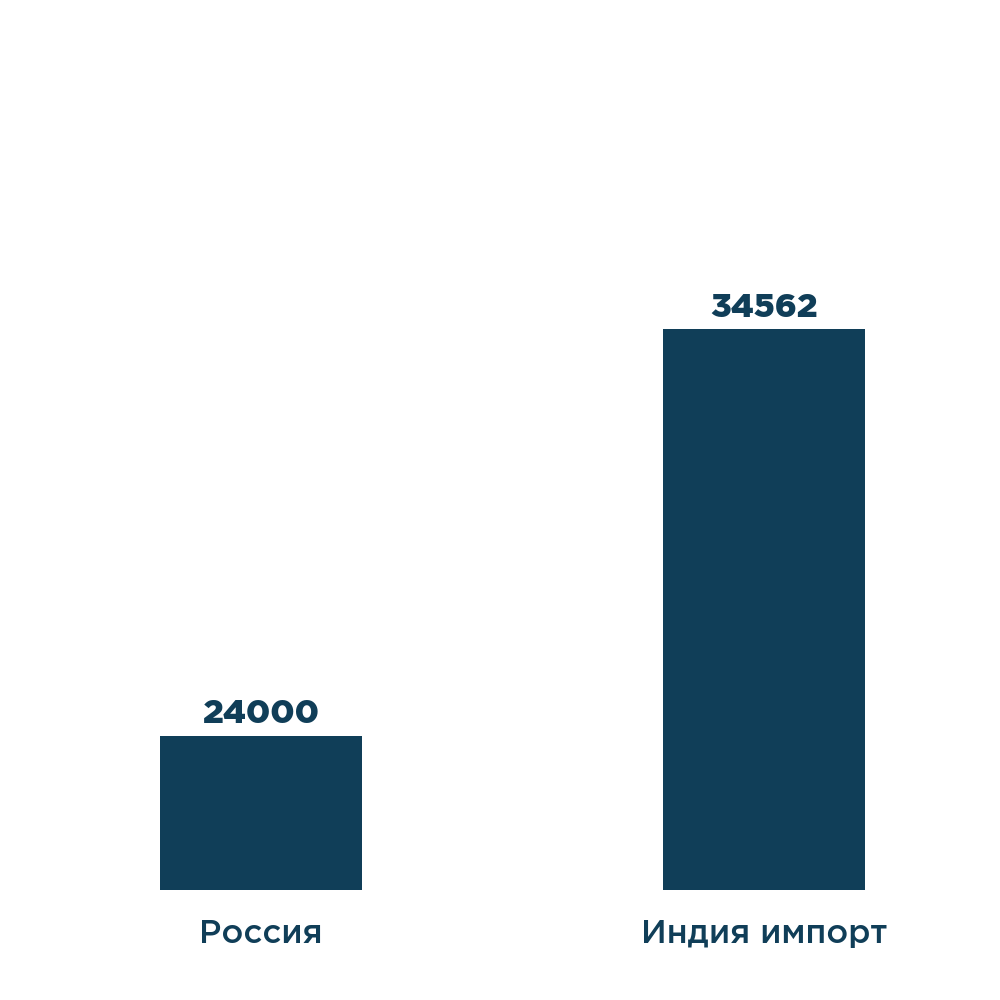
Рис.1 Сравнение цен на лом в России и в Индии в сентябре 2026 года

