Мировой рынок титана и титанового лома: январь–сентябрь 2026 года
Резюме
В 2026 году мировой рынок титана развивается по двухскоростной модели: на рынке китайского товарного губчатого титана и гражданских полуфабрикатов наблюдается избыток предложения и давление на цены, тогда как в сегментах аэрокосмических, оборонных, морских и аддитивных материалов сохраняются высокие цены, дефицит сертифицированной продукции и длительные сроки поставки. Расширение китайских мощностей по губчатому титану примерно до 441 тыс. т/год удерживает верхний передел в состоянии профицита, но западный аэрокосмический спрос и ограничение российского предложения продолжают поддерживать высокосортные материалы.
В 2025 году мировое производство губчатого титана составило, по оценкам, около 370 тыс. т, включая около 260 тыс. т в Китае, 53 тыс. т в Японии, 25 тыс. т в России, 16 тыс. т в Казахстане и 12 тыс. т в Саудовской Аравии; в 2026 году выпуск, вероятно, вырастет вслед за вводом новых китайских мощностей. К началу сентября 2026 года китайский губчатый титан марки Grade 0 подешевел до 44–45 тыс. юаней/т — минимального уровня с начала года, тогда как слитки сплава Ti-6Al-4V удерживались в диапазоне 64–66 тыс. юаней/т.
Рынок лома остается стратегически значимым, поскольку переработка титана дает существенную экономию затрат, однако стоимость определяется качеством, прослеживаемостью и сегрегацией по сплавам. Импорт титанового лома в США в 2025 году оценивался в 32 тыс. т при средней таможенной стоимости около $7,70/кг по данным на июль 2025 года.
Общая характеристика рынка
Баланс спроса и предложения
Дефицита титана как такового на рынке нет; ограничение касается прежде всего сертифицированного, прослеживаемого аэрокосмического материала. Мощности Китая по губчатому титану в 2026 году достигли примерно 441 тыс. т/год против около 341 тыс. т/год в 2025 году, а глобальные мощности оцениваются приблизительно в 470 тыс. т/год.
| Показатель | 2025 г. | 2026 г. / последняя оценка | Оценка ситуации |
| Мировое производство губчатого титана | 370 тыс. т | Оценочно 380–420 тыс. т | Рост за счет Китая |
| Производство в Китае | 260 тыс. т | Выше; мощности — 441 тыс. т/год | Структурный профицит |
| Производство в Японии | 53 тыс. т | Мощности — 65,2 тыс. т/год | Высокосортный экспортный поставщик |
| Производство в России | 25 тыс. т | Эффективный выпуск оценивается около 17 тыс. т/год | Существенное снижение; санкции и переориентация на внутренний рынок |
| Производство в США | Нет | Нет | Полная импортозависимость |
| Импорт губчатого титана в США | 44 тыс. т | Сохраняется высокая зависимость | Импортная зависимость близка к 100% |
Коммерческим следствием стал широкий разброс цен по качеству. Китайский внутренний спот-губчатый титан дешев, однако экспортные котировки включают премию: в начале сентября 2026 года Grade 0 на условиях FOB Китай стоил в среднем около $6 800/т. Напротив, аэрокосмические полуфабрикаты из Ti-6Al-4V и бесшовные трубы сохраняют высокие цены и длительные сроки исполнения заказов.
Размер рынка
Точную стоимость мирового рынка металлического титана в 2026 году по открытым данным установить невозможно, поскольку оценки зависят от границ учета продукции. В качестве рабочего допущения можно считать, что глобальная цепочка создания стоимости металлического титана — губка, слитки, полуфабрикаты, порошки и лом — остается в диапазоне нескольких десятков миллиардов долларов в год, причем аэрокосмический и промышленный сегменты в совокупности формируют более трех четвертей спроса. Эта оценка не является аудированными рыночными данными.
Динамика цен
Губчатый титан
Цены на китайский губчатый титан снижались в течение первых девяти месяцев 2026 года, несмотря на ожидания сезонного восстановления в III квартале. В начале сентября Grade 0 опустился ниже 45 тыс. юаней/т — до 44–45 тыс. юаней/т, Grade 1 котировался в диапазоне 43–44 тыс. юаней/т, а Grade 2 — 42–43 тыс. юаней/т.
| Продукт / ориентир | Цена в начале сентября 2026 г. | Регион / базис | Динамика |
| Губчатый титан Grade 0 | 44–45 тыс. юаней/т | Китай, внутренний рынок | Минус около 2% за неделю |
| Губчатый титан Grade 1 | 43–44 тыс. юаней/т | Китай, внутренний рынок | Минус 2,25% за неделю |
| Губчатый титан Grade 0 | Около $6 800/т | FOB Китай | Экспортная премия к внутреннему рынку |
| Губчатый титан, США | Около $12/кг | Средняя за 2025 г. с учетом пошлин | Импортный ориентир |
| TiCl4 | 5 800–6 000 юаней/т | Китай | Стабильно; поддерживает себестоимость |
Средняя стоимость импортированного в США губчатого титана в 2025 году с учетом пошлин составила около $12/кг против $13,30/кг в 2024 году, что отражает изменение сортамента и стран происхождения. По итогам января–июля 2025 года Япония обеспечила 73% импорта губчатого титана в США, еще по 13% пришлось на Казахстан и Саудовскую Аравию.
Полуфабрикаты и сплавы
Цены на высокосортную продукцию расходятся с ценами на гражданские материалы. Слитки TC4/Ti-6Al-4V в сентябре удерживались в диапазоне 64–66 тыс. юаней/т, слитки технически чистого титана TA1 — 55–57 тыс. юаней/т, а TA2 — 54–55 тыс. юаней/т.
| Продукт | Цена | Регион / базис | Рыночный сигнал |
| Слиток TC4 | 64–66 тыс. юаней/т | Китай | Поддержка аэрокосмического и оборонного спроса |
| Слиток TA1 | 55–57 тыс. юаней/т | Китай | Стабильно |
| Пруток TC4, 20–40 мм | 120–125 юаней/кг | Китай | Поддержка со стороны аэрокосмического сектора |
| Бесшовные трубы, 20–30 мм | 120–125 юаней/кг | Китай | Устойчивый спрос решений для судоходства |
| Сварные трубы | 105–110 юаней/кг | Китай | Слабый гражданский спрос |
| Полуфабрикаты | $6,17–6,81/кг | Северная Америка | Дефицитное предложение |
| Полуфабрикаты | $6,93–7,65/кг | Северо-Восточная Азия | Стабильно |
| Полуфабрикаты | $13,76–15,20/кг | Европа | Повышенные цены; облегчения не ожидается |
Европейская премия объясняется сочетанием требований к сертификации, зависимости от импортной губки, затрат на энергию и передел, а также издержек, связанных с CBAM и иными требованиями регулирования.
Ферротитан и лом
Ферротитан FeTi-70A в Китае в начале сентября котировался в диапазоне 29,5–30,5 тыс. юаней/т практически без изменений. Стоимость титанового лома сильно зависит от формы, чистоты и принадлежности к конкретному сплаву: по доступным оценкам американского рынка, чистые кусковые отходы Ti-6Al-4V стоят примерно $1,50–3,00/фунт, технически чистый титан — около $1,00–2,00/фунт, а стружка — примерно $0,35–0,90/фунт. Эти величины являются ориентировочными коммерческими диапазонами, а не биржевыми бенчмарками.
| Вид лома | Ориентировочный диапазон цен, США | Комментарий |
| Чистый кусковой Ti-6Al-4V | $1,50–3,00/фунт | Наиболее ценный распространенный лом; важны сертификаты и прослеживаемость |
| Кусковой технически чистый титан | $1,00–2,00/фунт | Марки Grade 1/2; стоимость зависит от чистоты |
| Стружка | $0,35–0,90/фунт | Масло, влага и смешанные сплавы снижают цену |
| Импортный лом, средняя цена | Около $7,70/кг | Средняя стоимость импорта в США с учетом пошлин, январь–июль 2025 г. |
| Губчатый титан, импорт в США | $8,50/кг в 2024 г.; около $12/кг в 2025 г. | Показывает дисконт лома к первичному металлу |
Аэрокосмический лом — прежде всего сертифицированные кусковые отходы, заготовки и оборотный металл Ti-6Al-4V — получает наибольшую премию, поскольку при приемлемом химическом составе, уровне загрязнений и прослеживаемости может повторно переплавляться в аэрокосмические сплавы.
Предложение
Основные страны-производители
Китай доминирует в мировом выпуске губчатого титана и активно наращивает мощности. Япония остается ключевым поставщиком высококачественной губки для западных плавильных предприятий, тогда как экспортные позиции России существенно ослабли из-за санкций, репутационных ограничений и переориентации поставок на внутренний рынок.
| Страна | Производство губки в 2025 г. | Мощности в 2025 г. | Коммерческая позиция |
| Китай | 260 тыс. т | 320 тыс. т | Доминирующий производитель с низкими издержками; внутренний профицит |
| Япония | 53 тыс. т | 65,2 тыс. т | Премиальный экспортер аэрокосмической губки |
| Россия | 25 тыс. т | 46,5 тыс. т | Санкции; выпуск и экспорт ограничены |
| Казахстан | 16 тыс. т | 26 тыс. т | Важный нероссийский поставщик для США и Европы |
| Саудовская Аравия | 12 тыс. т | 15,6 тыс. т | Растущий поставщик, ориентированный на аэрокосмический спрос |
| Индия | 300 т | 500 т | Незначительный производитель |
| США | Нет | Нет | Нет производства губчатого титана; 100% импортная зависимость |
Японская Osaka Titanium Technologies расширяет мощности завода в Амагасаки с примерно 40 тыс. до 50 тыс. т/год к 2028 году; бюджет проекта, по сообщениям, увеличен до около $250 млн. Это среднесрочный ответ на западный спрос на некитайскую губку высокого качества.
Сырье и себестоимость
Ситуация в верхнем переделе в сентябре сформировала определенный ценовой пол. TiCl4 удерживался на уровне 5,800–6,000 юаней/т, производители высокотитанистого шлака, по сообщениям, работали с убытком при ценах 5,200–5,400 юаней/т, а панчжихуаский концентрат был стабильным в диапазоне 1,250–1,300 юаней/т. Приостановка добычи на мадагаскарском проекте QMM компании Rio Tinto в конце августа из-за блокировки дорог добавила краткосрочные риски по сырью.
Спрос
Аэрокосмический и оборонный секторы
Аэрокосмическая отрасль остается главным драйвером стоимости. По данным США, основная часть металлического титана потребляется в аэрокосмической отрасли, меньшие объемы — в бронетехнике, химической промышленности, морском оборудовании, медицинских имплантатах и энергетике. В 2026 году восстановление авиастроения продолжается, однако динамика поставок и закупок остается неравномерной у различных производителей самолетов и двигателей.
Оборонный спрос стал особенно сильной опорой для премиальных марок. По отраслевым сообщениям, портфель заказов на китайские морские титановые трубы заполнен до первого полугодия 2027 года, а спрос на трубы TC4 для морского машиностроения вырос примерно на 15% год к году. Эти данные являются отраслевыми оценками, но согласуются с устойчивостью цен на высокосортные сплавы.
Промышленный и гражданский спрос
Гражданский спрос — химическое машиностроение, покрытия, строительство, опреснение, морское оборудование и потребительские товары — оставался слабым и высокочувствительным к цене. Китайские покупатели в сентябре закупали преимущественно по мере необходимости, что не позволило сформироваться сезонному импульсу пополнения запасов и способствовало накоплению складских запасов губки.
Медицина, аддитивные технологии и энергетика
Медицинские имплантаты продолжают обеспечивать стабильный, ориентированный на спецификации спрос, хотя сегмент невелик по сравнению с аэрокосмической отраслью. Аддитивное производство остается быстрорастущей нишей: сферический титановый порошок котировался по 350–400 юаней/кг, а аэрокосмический порошок — около 450–460 тыс. юаней/т; по отраслевым оценкам, дефицит предложения сохраняется, а спрос может расти более чем на 30% в год в ближайшие три года. Прогнозы роста следует рассматривать как оценки.
Сегмент титанового лома
Источники образования и роль в переработке
Титановый лом образуется главным образом при ковке, механической обработке, производстве листа, плиты и труб, отбраковке аэрокосмических деталей, утилизации компонентов и в виде оборотных отходов плавильных производств. Наибольшую ценность представляет чистый, отсортированный кусковой лом Ti-6Al-4V; менее ценны смешанные сплавы, замасленная стружка, загрязненные отходы и лом без прослеживаемого происхождения.
Переработка титана экономически привлекательна, поскольку лом может замещать губку при выплавке слитков. Однако его применимость ограничена рисками повышения содержания кислорода, азота, железа и других примесей, а также необходимостью полной прослеживаемости партий для аэрокосмических применений. USGS не публикует полных мировых данных о потреблении лома из-за ограниченного числа добровольных ответов в обследованиях, поэтому оценки уровня рециклинга остаются неопределенными.
Торговые потоки
США импортировали в 2025 году, по оценке, 32 тыс. т титанового лома. По данным на июль 2025 года, основными поставщиками были Великобритания — 19%, Франция и Япония — по 10%, Германия, Южная Корея и Сингапур — по 9%. Такая структура отражает значимость европейских систем сбора аэрокосмического и промышленного лома, а также роль Японии как центра генерации и высококачественной переработки лома.
Лом и первичный металл
Лом торгуется со значительным дисконтом к первичной губке, однако для чистых сертифицированных аэрокосмических кусковых отходов дисконт существенно сокращается. По данным США, средняя стоимость импортного лома в январе–июле 2025 года составила около $7,70/кг против $8,50/кг за импортную губку в среднем за 2024 год; сопоставление условно, поскольку товарная структура различается, но оно показывает сравнительно высокую ценность качественного титанового лома. На более широком коммерческом рынке стружка может стоить лишь малую долю от цены чистых кусковых отходов из легированного титана.
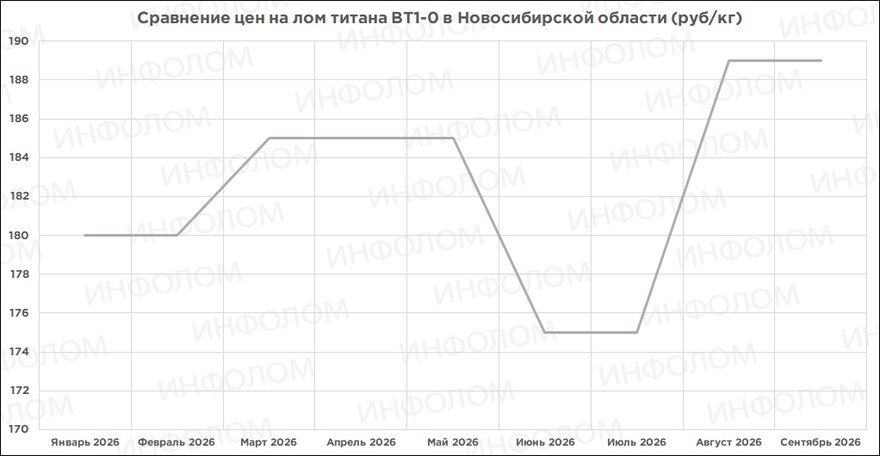
Рис.1 Цены на лом титана в России
Региональный анализ
Северная Америка
В США нет действующих мощностей по производству губчатого титана, поэтому страна структурно зависит от импорта губки и лома. Импорт губки в США в 2025 году достиг оценки в 44 тыс. т, превысив прежний рекорд 2023 года в 40,3 тыс. т. Основными поставщиками в 2025 году были Япония, Казахстан и Саудовская Аравия.
Цены на полуфабрикаты в Северной Америке в начале сентября удерживались в диапазоне $6,17–6,81/кг при сообщениях о дефицитном предложении. Государственная поддержка также позволяет компании из Виргинии наращивать производство титанового порошка из лома с целевым объемом 1,400 тыс. т/год к 2027 году.
Европа
Европа остается высокозатратным рынком с жесткими требованиями к сертификации. Полуфабрикаты в начале сентября котировались по $13,76–15,20/кг — заметно выше уровней Северной Америки и Северо-Восточной Азии. Европейские покупатели сталкиваются со сложной структурой снабжения: снижением готовности полагаться на российский материал, сохраняющейся зависимостью от импортной губки и более высокими затратами на соответствие, включая углеродные издержки по CBAM для части китайской продукции.
Азиатско-Тихоокеанский регион
Китай определяет мировые цены на товарную губку и значительную часть гражданских полуфабрикатов. Внутренний профицит давит на котировки, тогда как аэрокосмический, морской и порошковый сегменты остаются устойчивыми. В январе–июле 2026 года Китай экспортировал 4,423 тыс. т губчатого титана, на 9,1% больше годом ранее; в июле экспорт составил 572,4 т — на 37,1% меньше месяца ранее, но на 33,0% больше годом ранее.
Япония остается основным западноориентированным поставщиком высокосортной губки. Японское производство в 2025 году составило 53 тыс. т, а мощности в 65,2 тыс. т/год создают потенциал для дальнейшего наращивания аэрокосмического экспорта. Россия исторически остается крупным производителем титана, однако эффективный выпуск, по отраслевым оценкам, снизился примерно до 17 тыс. т/год с прежних около 32 тыс. т/год, при этом больший объем материала удерживается на внутреннем рынке.
Торговые потоки, санкции и пошлины
США в 2025 году не имели внутреннего заменителя губчатого титана и оставались зависимыми от импорта более чем на 95%; стоимость импорта составила около $460 млн. Тарифная политика США асимметрична: нелегированный и деформированный титан облагается пошлиной в 15% ad valorem, тогда как титановые отходы и лом ввозятся беспошлинно.
| Позиция США | Ставка |
| Нелегированный титан | 15% ad valorem |
| Деформированный титан | 15% ad valorem |
| Титановые отходы и лом | Беспошлинно |
| Ферротитан / ферросиликотитан | 3,7% ad valorem |
| Оксиды титана / пигменты | 5,5–6% ad valorem |
Китай формально не включил губчатый титан в общий «черный список» экспортного лицензирования, однако требования к экспортным проверкам и документам о конечном пользователе ужесточились для отдельных продукции двойного назначения и аэрокосмических марок. По сообщениям, увеличились сроки таможенного контроля и требования к сертификатам, особенно для крупных партий и материала с аэрокосмической спецификацией. Эти меры создают операционные риски, даже если экспорт юридически разрешен.
VSMPO-AVISMA остается под множественными санкционными и экспортно-контрольными ограничениями, что сужает доступ компании к западным аэрокосмическим заказчикам. По отраслевым оценкам, доля VSMPO в титане, используемом западным авиапромом, существенно снизилась, хотя такие оценки следует воспринимать как приблизительные.
Ключевые участники рынка
- Китай:производители губки и переработчики в Баоцзи, Чаояне, Ляонине и других провинциях; Китай — доминирующий мировой поставщик губчатого титана и гражданских полуфабрикатов.
- Япония:Osaka Titanium Technologies и Toho Titanium — ключевые поставщики аэрокосмической губки для США и Европы.
- Россия:VSMPO-AVISMA остается крупнейшим вертикально интегрированным российским производителем, но санкции и переориентация рынка снизили ее эффективную роль в западных поставках.
- Казахстан:UKTMP — важный нероссийский поставщик губки, значимый для диверсификации закупок США и Европы.
- Саудовская Аравия:растущий производитель губки с мощностями, по оценке, 15,6 тыс. т/год в 2025 году.
- США:значительные мощности по слиткам, полуфабрикатам, ковке и переработке лома, но нет текущего производства губки; при государственной поддержке развиваются проекты по получению порошка из лома.
- Переработчики и трейдеры:европейские, японские, корейские и американские компании по переработке лома играют центральную роль в снабжении плавильных предприятий оборотным металлом; их экономика зависит от сегрегации сплавов, чистоты и сертификации.
Риски и возможности
Риски
- Китайский профицит:дальнейшее расширение мощностей и слабый гражданский спрос могут удерживать цены на губку вблизи или ниже уровня безубыточности производителей.
- Разрыв по качеству:низкие цены на губку необязательно ведут к снижению цен на сертифицированный аэрокосмический материал, по которому сроки поставки могут оставаться длительными.
- Сбои в сырье:дефицит TiCl4, сокращение выпуска шлака и приостановка QMM на Мадагаскаре могут с лагом повысить издержки.
- Санкции и комплаенс:ограничения на российское предложение, требования Китая к экспортной документации и издержки CBAM повышают транзакционные издержки и могут задерживать поставки.
- Непрозрачность данных:данные о потреблении и уровне переработки лома, а также часть производственной статистики не публикуются или являются оценочными, что усиливает неопределенность прогнозов.
Возможности
- Расширение некитайского предложения губки:японские и казахстанские мощности создают возможности для диверсификации закупок аэрокосмического сектора.
- Переработка лома в порошок и аддитивные технологии:проекты по производству порошка из лома позволяют извлекать дополнительную стоимость из аэрокосмических оборотных отходов и снижать зависимость от губки.
- Оборонный и naval-спрос:спрос на морские трубы, броневые материалы, двигатели и оборонные сплавы поддерживает высокомаржинальные сегменты.
- Окно закупок гражданской продукции:покупатели нетитанически критичной промышленной продукции могут получить выгодные условия в IV квартале, пока китайская губка остается вблизи минимума 2026 года.
Прогноз: конец 2026 года и 2027 год
Базовый сценарий до конца 2026 года: китайский товарный губчатый титан, вероятно, останется в диапазоне 43–45 тыс. юаней/т, с возможностью умеренного восстановления при материализации позднесентябрьского или IV-квартального пополнения запасов. Экспортные цены сохранят премию к внутреннему споту, а Grade 0 на условиях FOB Китай, вероятно, останется вблизи верхней границы $6,000-х за тонну.
Аэрокосмические и оборонные марки: слитки Ti-6Al-4V, аэрокосмический пруток, морские бесшовные трубы и порошки для аддитивного производства, вероятно, останутся устойчивыми. Сроки поставки сертифицированного материала могут дополнительно увеличиться, особенно в Европе и Северной Америке.
Прогноз на 2027 год: рынок сохранит двухсегментную структуру. Расширение китайских мощностей и слабый гражданский спрос ограничат рост цен на товарную губку, тогда как пополнение запасов западным авиапромом, оборонные расходы, морские программы и аддитивное производство продолжат поддерживать премиальные сплавы. Расширение Osaka Titanium не даст существенного прироста объема до 2028 года, поэтому дефицит некитайской высокосортной губки сохранится в течение 2027 года.
Перспектива по лому: спрос на чистый, отсортированный лом Ti-6Al-4V должен укрепиться по мере поиска плавильными предприятиями более дешевого сырья и масштабирования производства порошка из лома. Однако цены останутся крайне неоднородными: стружка и смешанный лом сохранят глубокий дисконт, тогда как сертифицированные аэрокосмические кусковые отходы будут торговаться со сравнительно небольшим дисконтом к первичному материалу.
Общий вывод: мировой рынок титана перенасыщен в нижнем ценовом сегменте, но структурно дефицитен по сертифицированным аэрокосмическим, оборонным и порошковым материалам. Главный коммерческий риск на 2026–2027 годы заключается не в общем дефиците титана, а в несоответствии между дешевым товарным предложением и прослеживаемым сертифицированным материалом, необходимым западным аэрокосмическим и оборонным заказчикам.

