Комплексный анализ мирового рынка циркония и циркониевого лома в 2025–2026 гг.
Краткое резюме
Множество международных переговоров так или иначе затрагивает рынок редкоземельных металлов. У этих металлов уже имеет место быть лом – то есть добыча данного материала из отходов точно выгоднее первичного материала, если исключить ряд добавочных требований, как то радиацию.
Мировой рынок циркония в 2025–2026 гг. характеризуется напряжёнными условиями предложения, ростом цен на все формы продукции и ускорением спроса со стороны программ развития атомной энергетики. Мировое производство циркония достигло примерно 1,27 млн тонн* в 2025 году и, как ожидается, вырастет до 1,32 млн тонн* в 2026 году, что соответствует росту на 4,11% в годовом исчислении. Стоимость рынка расширилась с 2,3 млрд долл. США в 2025 году до оценочных 2,5 млрд долл. США в 2026 году. Цены на циркониевую руду выросли на 17–30% только в первой половине 2026 года, что обусловлено истощением австралийских месторождений, сокращением китайских запасов и ростом спроса со стороны атомного сектора более чем на 10% ежегодно.
*Важно уточнить: эти цифры отражают добычу циркониевого сырья (цирконового концентрата). Производство металлического циркония (для ядерной энергетики и высокотехнологичных отраслей) значительно меньше и измеряется в тысячах тонн, поскольку требует сложной переработки.
Размер и структура рынка
Мировые объёмы производства и потребления
| Форма продукции | Объём 2025 г. | Объём 2026 г. (прогноз) | Ключевые примечания |
| Циркониевая руда (ZrSiO₄) | ~1,05 млн т | ~1,08 млн т | Основное сырьё; доминирует сорт 65–66% ZrO₂ |
| Диоксид циркония (ZrO₂) | ~850 тыс. т | ~900 тыс. т | Включая плавленый, кальцинированный и высокочистые сорта |
| Циркониевая губка (Zr+Hf ≥99,4%) | ~180 тыс. т | ~195 тыс. т | Доминирование Китая; подмножество ядерного сорта ~80 тыс. т |
| Циркониевый сплав / ядерные сплавы | ~95 тыс. т | ~105 тыс. т | Трубки топливных оболочек; 35–40 т на перезагрузку реактора |
| Безгафниевый ядерный цирконий | ~60 тыс. т | ~70 тыс. т | Разделение методом экстракции; премиальное ценообразование |
Мировое производство циркониевых минеральных концентратов сократилось на 12% в 2025 году из-за истощения австралийских месторождений и операционных ограничений в ЮАР, но частично восстановилось в 2026 году благодаря новому производству в Индонезии и Мозамбике.
Ключевые страны-производители (2025–2026 гг.)
| Страна | Производство 2025 г. (тыс. т) | Производство 2026 г. (тыс. т, оценка) | Доля в мировом выпуске | Крупнейшие производители/переработчики |
| Австралия | 400 | 350–380 | ~36% | Iluka Resources, Base Resources, Tronox |
| ЮАР | 270 | 280–300 | ~24% | Richards Bay Minerals (Rio Tinto), Tronox |
| Мозамбик | 160 | 170–180 | ~14% | Kenmare Resources, Base Resources |
| Китай | 100 | 110–120 | ~9% | Внутренние добытчики пляжных песков; крупный переработчик/импортёр |
| Индонезия | 52 | 60–70 | ~5% | PT Timah, частные добытчики; экспортные ограничения |
| Сенегал | 70 | 75–80 | ~6% | Grande Cote Operations (TiZir) |
| Мадагаскар | 26 | 28–30 | ~2% | QMM (Rio Tinto) |
| Сьерра-Леоне | 25 | 26–28 | ~2% | Sierra Rutile Ltd. |
| Россия | ~15 | ~15–18 | ~1,5% | ВСМПО-АВИСМА (губка); ограниченная добыча |
| Украина | ~10 | ~8–10 | ~1% | ВГХК (губка) |
| Бразилия, Индия, США | <50 в сумме | <55 в сумме | ~4% | Незначительная добыча; значительные перерабатывающие мощности |
На Австралию и ЮАР вместе приходится ~60% мирового производства цирконового песка, что создаёт риски концентрации предложения.
Сегменты применения (доля рынка 2025 г.)
| Сегмент применения | Доля 2025 г. (%) | Доля 2026 г. (оценка) | Драйвер роста |
| Топливные оболочки и компоненты реакторов (АЭС) | 38–44% | 40–46% | 60+ реакторов в строительстве; CAGR 10,3% до 2035 г. |
| Керамика (плитка, сантехника, опакеры) | 29–52% | 28–50% | Производство плитки в Китае, Индии, АСЕАН; 52% доли по стоимости в некоторых отчётах |
| Огнеупоры | ~15% | ~14% | Черная металлургия, стекольная, цементная промышленность; |
| Химикаты (оксихлорид, сульфаты) | ~8% | ~8% | Водоочистка, катализаторы, пигменты |
| Абразивы и литейные пески | ~5% | ~4% | Давление замещения более дешёвыми альтернативами |
| Медицинские/стоматологические имплантаты (ZrO₂) | ~3% | ~4% | Биосовместимая керамика; спрос на высокую чистоту |
| Катализ, аэрокосмос, прочее | ~2% | ~2% | Специализированные применения |
Атомная энергетика — самый быстрорастущий сегмент (~10,3% CAGR), тогда как керамика остаётся крупнейшей по объёму, но сталкивается с рисками замещения.
Динамика цен в 2025–2026 гг.
Цены на циркониевую руду (долл. США за тонну)
| Сорт / Происхождение | Q1 2025 | Q4 2025 | Q2 2026 | Q3 2026 (оценка) | Изменение г/г 2025→2026 |
| Австралийский 66% ZrO₂, CIF Китай | 1 550–1 600 | 1 620–1 680 | 1 776 | 1 800–1 850 | +12–15% |
| Южноафриканский 66% ZrO₂, CIF Китай | 1 480–1 520 | 1 530–1 580 | 1 614–1 615 | 1 650–1 700 | +8–10% |
| Индонезийский 66% ZrO₂, CIF Китай | 1 580–1 620 | 1 630–1 680 | 1 699–1 773 | 1 750–1 800 | +7–10% |
| Китайский внутренний 65% ZrO₂, EXW | 1 450–1 500 | 1 520–1 560 | 1 578–1 579 | 1 600–1 650 | +8–9% |
| Средневзвешенная мировая (контракт Iluka) | 1 490–1 520 | 1 580–1 620 | 1 546 (Q2) | 1 600–1 650 | +4–6% |
Ключевые наблюдения:
- Цены на китайскую внутренней добычи премиальную циркониевую руду 65% выросли с 10 400 юаней/т в феврале 2026 года до 12 200 юаней/т в июле 2026 года (+17,3% за шесть месяцев) .
- Австралийские цены достигли 1 853 долл. США/т в июне 2026 года —最高 среди основных регионов происхождения .
- Контрактная цена Iluka во Q2 2026 выросла на 55 долл. США/т квартал к кварталу до 1 546 долл. США/т .
- Мировая средняя цена на цирконовый песок выросла до 1 690–1 740 долл. США/т к середине 2026 года, что на 30% выше минимумов 2025 года.antminerals
Цены на диоксид циркония / цирконий (долл. США за тонну)
| Сорт | Q4 2025 | Q2 2026 | Q3 2026 | Изменение г/г |
| Промышленный ZrO₂ (95–99%) | 3 800–4 200 | 4 100–4 400 | 4 200–4 500 | +8–10% |
| Плавленый цирконий | 4 400–4 600 | 4 517 (июль) | 4 329 (сентябрь) | -2–0% (снижение затрат на энергию) |
| Высокочистый ZrO₂ (≥99,5%, керамика/электроника) | 6 800–7 000 | 7 058 (август) | 7 121 (сентябрь) | +5–7% |
| Сверхвысокочистый ZrO₂ (99,9%, ТОТЭ) | 32 000–35 000 | 40 000–42 000 | 42 500 (август) | +30% |
Высокочистые и сверхвысокочистые сорта имеют премию в 2–10 раз по сравнению с промышленными сортами из-за дополнительных этапов очистки .
Цены на циркониевую губку и ядерный цирконий
| Продукт | Q4 2025 | Q2 2026 | Q3 2026 | Изменение г/г |
| Циркониевая губка (Zr+Hf ≥99,4%), EXW Китай | 19,50–20,50 долл./кг | 21,00–21,50 долл./кг | 21,43–22,13 долл./кг | +10–12% |
| Ядерный циркалой-2/4, слиток | 28–32 долл./кг | 30–34 долл./кг | 32–36 долл./кг | +12–15% |
| Безгафниевый ядерный цирконий | 45–55 долл./кг | 50–60 долл./кг | 55–65 долл./кг | +20–25% |
Цены на циркониевую губку в Китае выросли с 21,43 долл./кг в июле 2026 года до 22,13 долл./кг в августе 2026 года, что отражает напряжённость поставок магния и спрос со стороны атомного сектора .
Цены на циркониевый лом и отходы
| Сорт лома | Q4 2025 | Q2 2026 | Q3 2026 | Спред к первичному |
| Чистая стружка циркониевого сплава (механообработка АЭС) | 14–16 долл./кг | 15–17 долл./кг | 16–18 долл./кг | -25–30% к губке |
| Загрязнённый лом циркалоя (смешанные металлы) | 8–10 долл./кг | 9–11 долл./кг | 10–12 долл./кг | -45–50% к губке |
| Отходы циркония (шлифовальная пыль керамики) | 2 500–3 000 долл./т | 2 800–3 200 долл./т | 3 000–3 400 долл./т | -30–40% к промышленному ZrO₂ |
| Отработанные циркониевые катализаторы | 4 000–5 000 долл./т | 4 500–5 500 долл./т | 4 800–5 800 долл./т | -15–20% к химикатам |
| Стоматологический/медицинский лом ZrO₂ | 15–20 долл./кг | 17–22 долл./кг | 18–24 долл./кг | -40–50% к высокочистому ZrO₂ |
Рынок циркониевого лома оценивался в 1 238,9 млн долл. США в 2024 году, вырос до 1 320,6 млн долл. США в 2025 году, с прогнозируемым CAGR 6,6% до 2035 года .
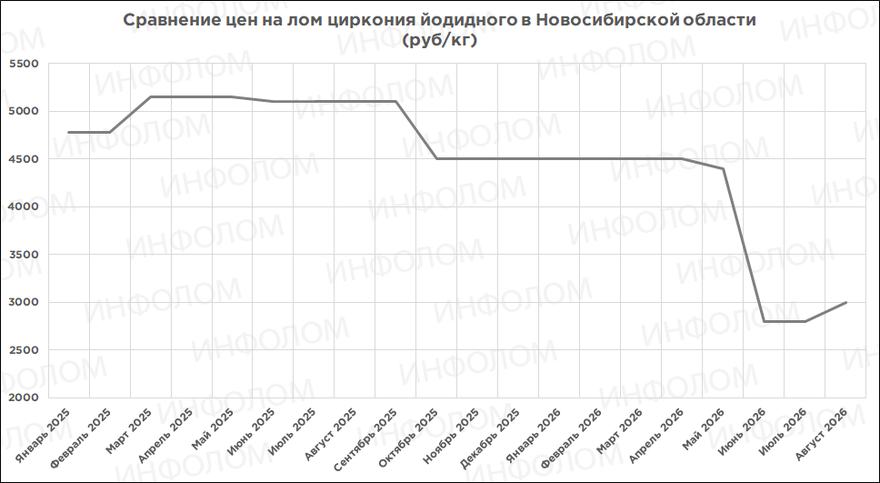
В России ИНФОЛОМ оценивает лом циркония йодидного.
Драйверы изменения цен
Затраты на сырьё и энергию
| Драйвер затрат | Влияние на цену (2025→2026) | Примечания |
| Затраты на добычу (Австралия, ЮАР) | +8–12% | Истощение высококачественных месторождений; более глубокая добыча; рост цен на дизель/электроэнергию |
| Электроэнергия (производство плавленого циркония) | -2–0% | Цены на уголь в Китае снизились в 2026 году; цены на плавленый цирконий незначительно снизились |
| Магний (восстановление губки) | +10–15% | Производство магния в Китае ограничено экологической политикой; цены на магний выросли на 20% в 2026 году |
| Сопутствующая добыча редкоземельных элементов (Австралия) | +5–8% | Циркон — побочный продукт добычи редкоземельных металлов; рост цен на РЗМ поднял цены на циркониевую руду |
Концентрация предложения и экспортная политика
| Политика / Событие | Влияние | Детали |
| Истощение австралийских месторождений (Iluka, Jacinth-Ambrosia) | -12% мирового выпуска в 2025 г.; +10% цен в 2026 г. | Jacinth-Ambrosia истощается к 2028 году; замена не запущена |
| Экспортные ограничения Индонезии (2025–2026 гг.) | +7–10% индонезийских цен | Мандат на внутреннюю переработку; ограниченный экспорт оксида 66% ZrO₂ |
| Импортные квоты Китая (2026 г.) | +5–8% внутренних цен | Ужесточение экологических инспекций; сокращение неформального импорта |
| Дефицит электроэнергии в ЮАР (Eskom) | -5% выпуска в 2025 г. | Richards Bay Minerals затронуты; частичное восстановление в 2026 г. |
Сдвиги спроса
| Сектор | Рост спроса (2025→2026) | Влияние на цену |
| Новое строительство АЭС (Китай, Индия, Россия) | +10–12% | +12–15% на цирконениевую губку и сплавы |
| Керамика (плитка, сантехника) | +3–5% | +5–8% на промышленный ZrO₂; давление замещения в дешёвой плитке |
| Огнеупоры (сталь, цемент) | +2–3% | Стабильное ценообразование; +4–6% на премиальные сорта |
| Медицинские/стоматологические имплантаты | +8–10% | +10–15% на высокочистый ZrO₂ |
Геополитические факторы и нарушения торговых потоков
| Фактор | Влияние | Детали |
| Боевые действия в Восточной Европе | -10–15% выпуска Украины; +5% мировых цен | ВГХК (губка) нарушена; санкции на российский ВСМПО-АВИСМА |
| Торговая напряжённость Китай–США | +5–8% затрат на импорт в США | Тарифы на китайские циркониевые химикаты; покупатели в США переходят на Австралию/ЮАР |
| Нарушения судоходства на Ближнем Востоке (Красное море) | +3–5% фрахтовых ставок | Более длинные маршруты Австралия→Европа; рост страховых премий |
Тенденции замещения
| Применение | Норма замещения (2025→2026) | Альтернативные материалы |
| Литейные пески | -5–8% использования циркония | Хромит, оливин, кварцевые пески (дешевле) |
| Керамические опакеры (дешёвая плитка) | -3–5% использования циркония | Оксид олова, диоксид титана (дешевле, но менее эффективны) |
| Огнеупоры (некритичные) | -2–3% использования циркония | Глинозём, магнезиально-хромитовые смеси |
Замещение ограничено в атомной энергетике, высококачественной керамике и медицинских применениях из-за уникальных свойств циркония.
Рынок циркониевого лома и отходов
Объёмы образования лома по источникам (2025–2026 гг.)
| Источник лома | Объём 2025 г. (тыс. т) | Объём 2026 г. (тыс. т, оценка) | Доля в общем ломе |
| Ядерный топливный цикл (стружка механообработки, обрезки оболочек) | 12–15 | 14–17 | ~35% |
| Литейные отходы (песок, шлак) | 8–10 | 8–11 | ~25% |
| Керамические отходы (шлифовальная пыль, дефектная плитка) | 6–8 | 7–9 | ~20% |
| Отработанные катализаторы (химическая, нефтехимия) | 3–4 | 3–5 | ~10% |
| Стоматологический/медицинский лом (коронки ZrO₂, имплантаты) | 1–2 | 1–2 | ~5% |
| Прочее (аэрокосмос, электроника) | 1–2 | 1–2 | ~5% |
Общее образование циркониевого лома: ~31–41 тыс. т в 2025 году, рост до ~34–46 тыс. т в 2026 году .
Инфраструктура сбора и переработки
| Регион | Уровень переработки (2025) | Ключевые переработчики/трейдеры |
| Северная Америка | 45–55% | Переработчики ядерного топлива (Westinghouse, Framatome); специализированные рециклеры металлов |
| Европа | 40–50% | Orano (Франция), NUKEM (Германия); сети стоматологических лабораторий |
| Азиатско-Тихоокеанский регион | 30–40% | Производители губки в Китае (государственные); неформальные сборщики керамического лома |
| СНГ (Россия, Украина) | 20–30% | ВСМПО-АВИСМА (Россия); |
Переработка ядерного лома строго регулируется (гарантии МАГАТЭ), тогда как переработка керамического и литейного лома фрагментирована и часто неформальна .
Сорта лома и ценовые спреды
| Сорт лома | Цена (Q3 2026) | Спред к первичному | Примечания |
| Чистая стружка циркониевого сплава | 16–18 долл./кг | -25–30% к губке (22 долл./кг) | Механообработка АЭС; низкое загрязнение |
| Смешанный лом циркониевого сплава | 10–12 долл./кг | -45–50% к губке | Загрязнён сталью, алюминием |
| Керамическая пыль ZrO₂ | 3 000–3 400 долл./т | -30–40% к промышленному ZrO₂ (4 300 долл./т) | Шлифовальные отходы; требует кальцинации |
| Отработанные циркониевые катализаторы | 4 800–5 800 долл./т | -15–20% к химикатам | Нефтехимия, химический синтез |
| Стоматологический лом ZrO₂ | 18–24 долл./кг | -40–50% к высокочистому ZrO₂ (7 100 долл./т = 7,1 долл./кг) | Коронки, мосты; высокая чистота, но малые объёмы |
Цены на лом следуют за ценами на первичный материал с лагом 2–6 месяцев, спреды расширились в 2026 году из-за напряжённости предложения, в том числе и на российский йодид циркония.
Региональная разбивка
Различия цен и предложения по регионам (Q3 2026)
| Регион | Цена циркониевой руды (CIF, долл./т) | Цена ZrO₂ (долл./т) | Цена губки (долл./кг) | Премия/дисконт к мировой средней |
| Азиатско-Тихоокеанский (Китай, Япония, Индия) | 1 600–1 850 | 4 200–7 100 | 21–22 | +5–10% (китайская премия) |
| Северная Америка (США, Канада) | 1 700–1 900 | 4 500–7 500 | 23–25 | +10–15% (фрахт, тарифы) |
| Европа (Германия, Франция, Великобритания) | 1 750–1 950 | 4 600–7 600 | 24–26 | +12–18% (фрахт, Красное море) |
| Африка (ЮАР, Мозамбик) | 1 500–1 650 | 3 800–6 500 | 20–22 | -5–0% (дисконт происхождения) |
| СНГ (Россия, Украина) | 1 400–1 600 | 3 500–6 000 | 19–21 | -10–5% (санкции) |
Экспортно-импортные ограничения и торговые потоки
| Регион | Ключевые ограничения | Изменения торговых потоков (2025→2026) |
| Китай | Импортные квоты; экологические инспекции | Сокращение неформального импорта; рост внутренних цен |
| Индонезия | Мандат на внутреннюю переработку; экспортные ограничения на песок 66% ZrO₂ | Переход на внутреннее производство плавленого циркония; рост цен CIF Китай |
| Австралия | Нет экспортных ограничений; связь с добычей РЗМ | Увеличение поставок в Японию, Южную Корею; сокращение объёмов в Европу из-за фрахта |
| США | Тарифы на китайские циркониевые химикаты | Переход на австралийское/южноафриканское сырьё; рост затрат |
| ЕС | Нет ограничений; нарушения фрахта в Красном море | Более длинные маршруты Австралия→Европа; +3–5% фрахтовых затрат |
| Россия | Санкции на экспорт ядерного сорта | Сокращение мирового предложения; рост цен на безгафниевый Zr |
Прогноз и перспективы
Ввод мощностей и закрытия
| Проект | Страна | Мощность (тыс. т/год) | Статус (2026 г.) | Ожидаемый запуск |
| Новое месторождение Iluka (замена Jacinth-Ambrosia) | Австралия | 150–200 | Технико-экономическое обоснование | 2028–2030 |
| Расширение Base Resources Toliara | Мадагаскар | 50–70 | Лицензирование | 2027–2028 |
| Завод по переработке циркония PT Timah | Индонезия | 30–40 | Строительство | 2026–2027 |
| Закрытие месторождения Jacinth-Ambrosia | Австралия | -270 | Истощение | 2028 |
Ключевые риски
| Категория риска | Вероятность | Влияние | Смягчение |
| Волатильность сырья (РЗМ, магний) | Высокая | +15–25% цен | Диверсификация источников; долгосрочные контракты |
| Изменения регулирования (экспортная политика Китая, Индонезии) | Средняя | +10–20% цен | Альтернативные поставщики (Австралия, ЮАР) |
| Сдвиги политики атомного сектора (задержки, отмены) | Низкая-Средняя | -10–15% спроса | Диверсификация применений (керамика, медицина) |
| Замещение в керамике/литейном производстве | Средняя | -5–10% спроса | Фокус на премиальные сорта; снижение затрат |
| Стагнация уровня переработки | Средняя | +5–10% спроса на первичный материал | Регуляторные стимулы; инфраструктура ядерного лома |
Источники данных
- Ценовые индексы: Fastmarkets (MB-ZIR-0014), SMM (Shanghai Metals Market), Argus Media, Asian Metal, ScrapMonster
- Статистика производства: StatsGeo, IndexBox, Mordor Intelligence,
- Данные по атомной энергетике: Всемирная ядерная ассоциация, МАГАТЭ, SNS
- Раскрытия компаний: Iluka Resources, Tronox, Rio Tinto, Base Resources, Kenmare Resourcesstatsgeo+1
- Отчёты о рынке: Wiseguy Reports, Cognitive Market Research, Fact.MR, IMARC Group

